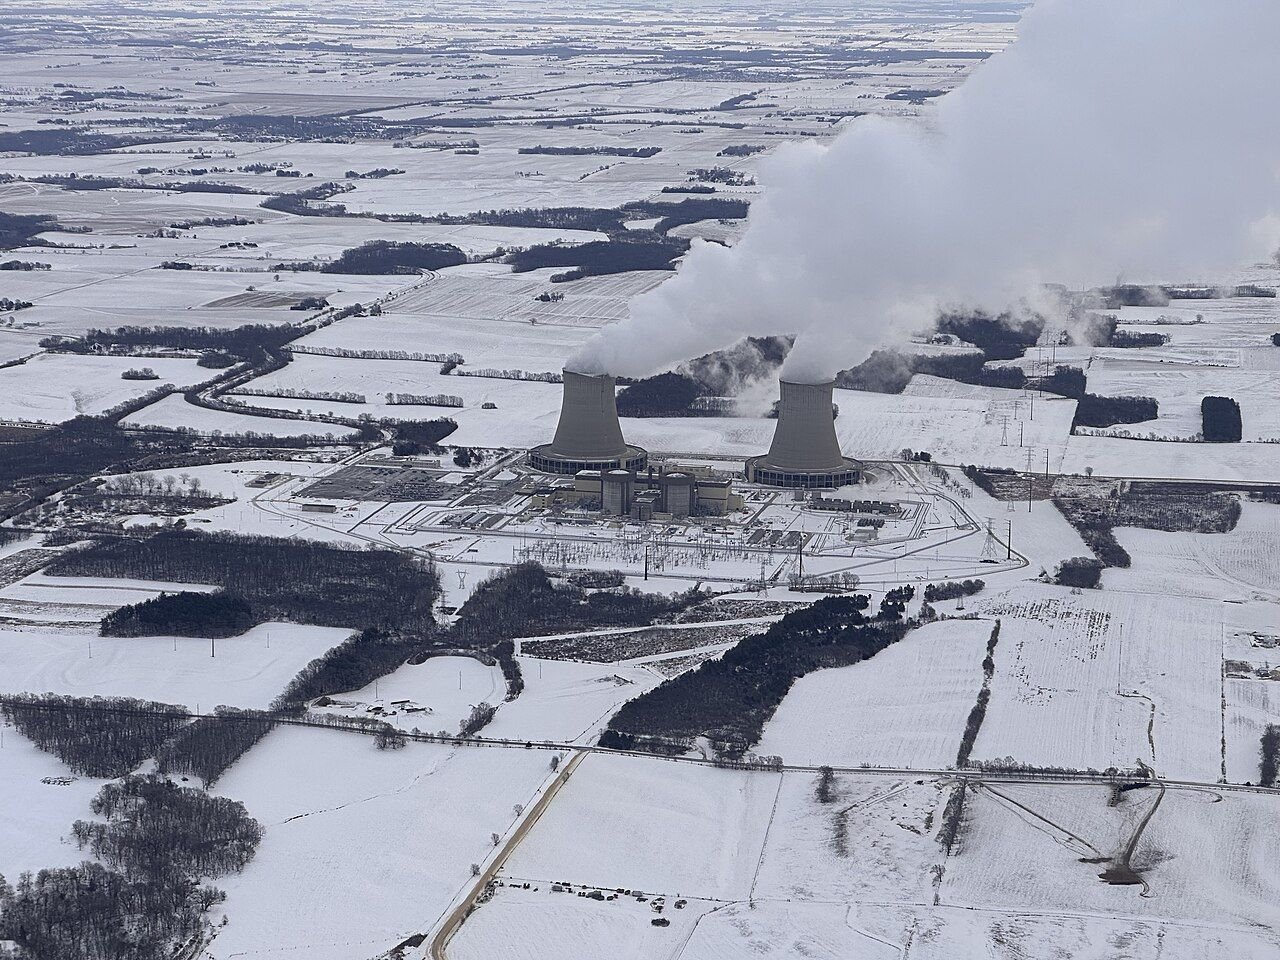
Martedì 27 ottobre il segretario all'Energia degli Stati Uniti, Chris Wright, ha annunciato dalla centrale di Byron, in Illinois, un impegno condizionato a prestare fino a 5 miliardi di dollari a Constellation, il più grande operatore nucleare americano. Non servono per costruire reattori nuovi: servono a far rendere di più quelli che esistono già. L'obiettivo è circa 1,1 GW di potenza in più su quindici reattori in otto centrali, secondo POWER Magazine. È come aggiungere un grande reattore senza aprire un cantiere.
In gergo si chiama uprate, aumento di potenza. È la parte meno raccontata del ritorno del nucleare, ed è anche quella che arriva prima.
Cos'è un uprate
Ogni reattore ha una potenza termica massima autorizzata dall'autorità di sicurezza. Un uprate è una richiesta di alzarla. Negli Stati Uniti l'autorità nucleare, la NRC, distingue tre tipi, con tempi di esame diversi, come ha spiegato il suo staff il 22 ottobre scorso:
| Tipo | Aumento di potenza | Cosa richiede | Esame NRC |
|---|---|---|---|
| Recupero dell'incertezza di misura (MUR) | fino al 2% | strumenti più precisi per misurare l'acqua di alimentazione | circa 6 mesi |
| Stretch | dal 2 al 7% | piccole modifiche, margini già previsti dal progetto | circa 9 mesi |
| Esteso (EPU) | dal 7 al 20% | sostituzione di turbine, generatori, pompe, scambiatori | circa 1 anno |
Il primo tipo è quasi solo contabilità: se misuri meglio quanta energia produce il reattore, puoi ridurre il margine di sicurezza che tenevi per compensare l'incertezza, e lavorare più vicino al limite. Il terzo è un intervento industriale vero, che si fa di solito durante le fermate per ricarica del combustibile, spalmato su più anni.
Una storia lunga, non una novità
Gli uprate non li ha inventati la corsa ai data center. La NRC li approva dal 1977: nel 2010 ne aveva già autorizzati 129, per circa 5.700 MW elettrici, secondo World Nuclear News. Negli ultimi vent'anni hanno aggiunto circa 6 GW, l'equivalente di sei grandi reattori, scrive Data Center Frontier. Per i prossimi anni la NRC aspetta una trentina di nuove domande, per circa 2,4 GW entro il 2032.
Anche l'Europa li conosce bene, soprattutto al nord. In Finlandia i due reattori di Olkiluoto 1 e 2 sono nati da 660 MW netti ciascuno e oggi ne producono 890, e TVO studia di portarli verso 970, secondo World Nuclear News. In Svezia Oskarshamn 3 è passato da 1.200 a 1.450 MW, più 20%, con un programma da 313 milioni di euro approvato nel 2005. Ha raggiunto la piena potenza nel 2011, due anni dopo il previsto: anche gli interventi "semplici" sulle centrali esistenti hanno i loro ritardi.
Quanto costa, rispetto a un reattore nuovo
Il costo di un uprate dipende dal tipo e dall'impianto, e le aziende pubblicano poco. Un ordine di grandezza si può ricavare dai numeri di questa settimana: 5 miliardi di dollari divisi per 1,1 GW fanno circa 4.500 dollari per kW. Non è il costo reale, perché il prestito è un tetto e copre anche lavori di ammodernamento, ma dà l'idea.
Il confronto più vicino è Vogtle, l'unica centrale costruita da zero negli Stati Uniti negli ultimi decenni: due reattori da 1.117 MW entrati in servizio nel 2023 e 2024, con sette anni di ritardo, per oltre 30 miliardi di dollari. Fanno più di 13.000 dollari per kW, circa tre volte tanto. E l'uprate non richiede un sito nuovo, una nuova autorizzazione ambientale né una nuova linea di trasmissione: la connessione alla rete c'è già.
Il limite è altrettanto evidente: non si moltiplica. Un reattore può guadagnare il 2, il 7, al massimo il 20% della sua potenza, una volta sola. Gli uprate sono un ponte, non una strategia per raddoppiare il nucleare.
Chi paga: le aziende tecnologiche
Il dettaglio più interessante non è il prestito pubblico, ma chi c'è dietro. Gran parte di questi uprate è legata a contratti di acquisto di energia a lungo termine con le grandi aziende tecnologiche, che hanno bisogno di elettricità stabile e senza emissioni per i loro data center:
- Google ha firmato con Constellation un contratto ventennale per circa 890 MW da 11 reattori in sei siti, con la nuova capacità attesa dal 2028;
- Amazon comprerà circa 190 MW di uprate a Calvert Cliffs, in Maryland, tra il 2030 e il 2032;
- Meta e Walmart hanno accordi che comprendono 30 MW di uprate ciascuno, a Clinton e Dresden.
Il meccanismo è semplice: il contratto ventennale garantisce i ricavi, e i ricavi garantiti rendono finanziabile l'investimento. Il prestito federale abbassa il costo del capitale. Constellation precisa che l'impegno del governo "non costituisce una decisione finale di investimento" sui singoli progetti: il prestito diventa definitivo solo se l'azienda rispetta condizioni tecniche, legali e finanziarie.
E l'Italia?
L'Italia non ha reattori, quindi non ha niente da potenziare. Ma la questione la riguarda in tre modi.
Il primo è la domanda. Al 14 ottobre Terna contava oltre 100 GW di richieste di connessione per data center, quasi 600 iniziative, ha detto l'amministratore delegato Pasqualino Monti. Lui stesso avverte che le richieste "superano ampiamente la reale capacità di realizzazione dei progetti", e molte sono duplicati o progetti che non partiranno. Ma la pressione è la stessa che negli Stati Uniti spinge a cercare ogni MW disponibile.
Il secondo sono le importazioni. Nel 2024 l'Italia ha importato 51 TWh di elettricità, il 16% del fabbisogno, per oltre l'80% da Svizzera e Francia, secondo un rapporto Deloitte, due paesi con una grande quota di nucleare. Quando le centrali svizzere o francesi aumentano potenza o allungano la vita, una parte di quell'energia finisce sulla nostra rete.
Il terzo è il futuro. Se l'Italia costruirà reattori, come prevede la legge delega, la lezione americana è che i margini contano: un progetto che lascia spazio a futuri aumenti di potenza vale di più nel tempo. È un criterio da considerare nella scelta degli SMR, dove molti modelli puntano su taglie fisse e standardizzate.
Cosa guardare
- La NRC e le prime domande del 2027: se i tempi di esame annunciati, da sei mesi a un anno, saranno rispettati.
- Gli uprate in Europa: Olkiluoto 1 e 2 in Finlandia e le centrali svizzere, che riforniscono anche l'Italia.
- I contratti delle aziende tecnologiche: se anche in Europa qualcuno firmerà accordi ventennali per finanziare potenza nucleare in più.
Fonti: POWER Magazine, 27 ottobre 2026; ExchangeMonitor, 23 ottobre 2026; Data Center Frontier, 23 ottobre 2026; World Nuclear News su uprate NRC, 2010, e su Olkiluoto, 2023; NEI Magazine su Vogtle, 2024; Teleborsa, 14 ottobre 2026.